
Market Position and Market Share
Fujikura Ltd.(TSE:5803)is a tier-1 global provider of optical transmission solutions, wire harnesses, electronic components, and specialty materials. The company commands global leadership across two critical high-growth niches:
- Fusion Splicers: Fujikura is the undisputed global market leader with an estimated global market share of over 50%(frequently cited between 50% and 55% in telecommunications and data center optical infrastructure). It maintains the #1 ranking globally, ahead of Sumitomo Electric and Furukawa Electric.
- Ultra-High-Density Optical Fiber Cables(SpiderWeb Ribbon / SWR): In ultra-high-fiber-count, rollable ribbon fiber cables engineered for hyperscale AI data centers, Fujikura holds a dominant position alongside Corning and Prysmian. In high-density mass-fusion ribbon cables tailored for hyperscalers(such as its 3,456-fiber and 6,912-fiber SWR configurations), Fujikura holds an estimated 25%–30% global market share in the high-density cloud data center segment, ranking among the top 3 globally.
- Flexible Printed Circuits(FPCs): Fujikura ranks among the top 5 global suppliers of high-end multilayer FPCs, serving primary smartphone OEMs(notably Apple).
- Automotive Wire Harnesses: Fujikura ranks in the global top 6 to 8(trailing Yazaki, Sumitomo Electric, Aptiv, and Leoni), holding roughly 4%–6% global market share.
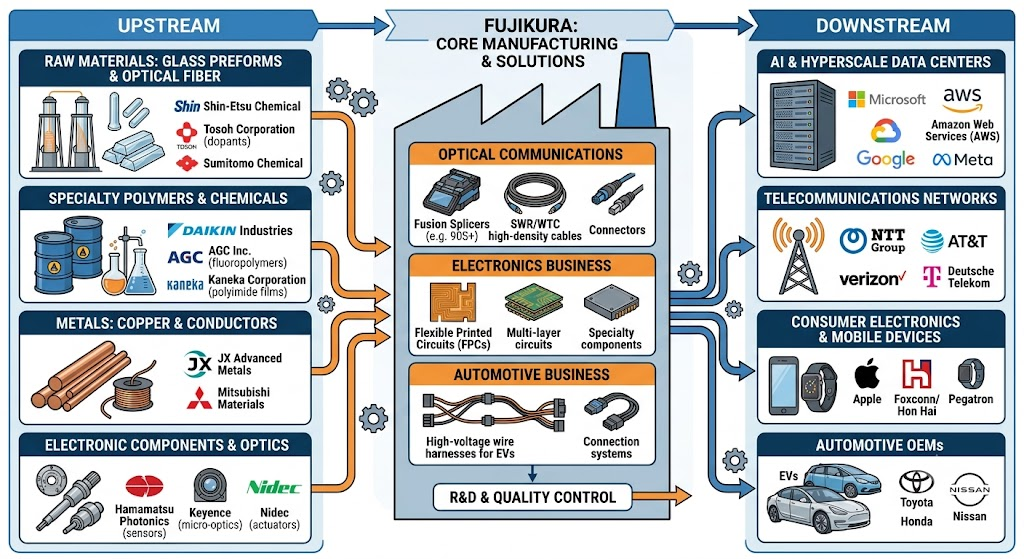
Supply Chain Upstream and Downstream Analysis
Upstream Analysis(Raw Materials and Key Suppliers):
- Optical Fiber & Preform Manufacturing: Unlike pure cable assemblers, Fujikura possesses internal synthetic silica preform chemical vapor deposition(VAD/OVD)capabilities. However, for specialized glass, chemical dopants, and supplemental preforms, upstream inputs depend heavily on high-purity chemical suppliers(such as Shin-Etsu Chemical and Tosoh Corporation for silicon tetrachloride and germanium tetrachloride dopants).
- Fluoropolymers & Protective Coatings: SWR jackets and ribbon bonding utilize proprietary low-smoke zero-halogen(LSZH)polymers, UV-curable acrylates, and fluoropolymer compounds sourced from specialty chemical houses including Daikin Industries and AGC Inc.
- Metals & Conductor Materials: High-purity oxygen-free copper rod and cathode materials for wire harnesses, copper foil for FPCs, and connector pins are sourced from upstream copper refiners and metallurgical specialists such as JX Advanced Metals(formerly JX Nippon Mining & Metals)and Mitsubishi Materials.
- Specialty Polyimide Films: For its electronic component division(FPCs), upstream substrates require electronics-grade polyimide(PI)films and copper-clad laminates(CCL), with key suppliers including Kaneka Corporation, DuPont, and Rogers Corporation.
- Precision Optics & Actuators: In fusion splicers, micro-actuation motors, optical alignment sensors, and core-monitoring CMOS/CCD lenses are sourced from precision micro-component vendors like Nidec, Keyence, and Hamamatsu Photonics.
Downstream Analysis(End-Markets and Direct Customers):
- Hyperscale Cloud Service Providers & AI Data Centers: Downstream hyperscalers deploying massive intra-datacenter optical fabrics represent Fujikura’s fastest-growing segment. Direct and indirect Tier-1 customers include Microsoft, Amazon Web Services(AWS), Google, and Meta, typically procured via specialized distributors or optical interconnect assemblers.
- Telecommunications Operators: Tier-1 national telecom operators utilize Fujikura’s core-alignment fusion splicers(e.g., 90S+ series)and outdoor cables for FTTx deployment. Major accounts include NTT Group, AT&T, Verizon, and Deutsche Telekom.
- Consumer Electronics & Mobile Devices: Flexible interconnect circuits are supplied directly to consumer electronics contract manufacturers(Foxconn/Hon Hai, Pegatron)for integration into flagship smartphones, wearable devices, and laptops for major OEMs(Apple).
- Automotive OEMs: Automotive harness systems and electric vehicle battery/high-voltage cabling feed directly into automakers, notably Toyota Motor Corporation, Honda, and Nissan.
Competitor Analysis
1. Optical Communications & AI Interconnect:
- Key Competitors: Corning Incorporated(USA), Prysmian S.p.A.(Italy), Sumitomo Electric Industries(Japan), Furukawa Electric/OFS(Japan/USA).
- Technological Comparison:
- Fujikura vs. Corning: Corning commands greater scale in bulk standard fiber preforms and proprietary hardened outdoor connectors(OptiTap). However, Fujikura’s patented SpiderWeb Ribbon(SWR) and Wrapping Tube Cable(WTC) offer superior fiber-packing density and continuous mass-fusion flexibility. SWR enables 200μm and 250μm fibers to be spliced 12 fibers simultaneously in seconds, reducing installation time by up to 50% compared to traditional loose-tube cables.
- Fujikura vs. Sumitomo & Furukawa: In fusion splicing, Fujikura’s automated core-alignment algorithm and automated wind protector/heater mechanics give it a tangible speed and insertion-loss consistency advantage over Sumitomo’s T-72C+ and Furukawa’s FITEL series, reinforcing its 50%+ splicer moat.
- Financial Comparison:
- Fujikura’s optical segment delivers operating margins exceeding 20%, materially outperforming conventional cable manufacturers(Prysmian typically records operating margins in the 8%–11% range, while Furukawa often operates below 6%). Corning’s Optical Communications segment posts operating margins of roughly 13%–16%, making Fujikura’s optical solutions business among the most profitable in the fiber cabling sector due to high SWR pricing power.
2. Flexible Printed Circuits(FPCs):
- Key Competitors: Zhen Ding Technology(Taiwan), Nippon Mektron(Japan), Unimicron(Taiwan), Compeq(Taiwan).
- Technological Comparison: Zhen Ding and Nippon Mektron operate at broader scale with higher total volume capacity. Fujikura focuses on ultra-thin, multi-layer high-frequency flexible circuits with tight impedance controls used in complex camera modules, periscope telephoto lenses, and sensor arrays.
- Financial Comparison: FPC margins across the industry remain exposed to consumer electronics product cycles and yield volatility. Fujikura has rationalized unprofitable conventional FPC lines in recent years, pivoting capex away from commoditized flex boards toward optical communications to lift consolidated return on invested capital(ROIC).
3. Automotive Wiring & Components:
- Key Competitors: Yazaki Corporation(Japan), Sumitomo Electric(Japan), Aptiv(USA), Leoni AG(Germany).
- Technological & Financial Comparison: Fujikura is sub-scale relative to Yazaki and Sumitomo Electric in automotive wiring harnesses. While Aptiv and Sumitomo have rapidly transitioned toward centralized zonal architecture and smart electrical distribution systems for EVs, Fujikura treats its automotive wire harness unit as a cash-generation and selective-margin business rather than a primary growth engine, maintaining lower operating margins(typically 2%–4%)compared to its optical segment.
Information Sources
- https://www.fujikura.co.jp/eng/ir/
- https://www.fujikura.co.jp/eng/products/telecom/
- https://www.fujikura.co.jp/eng/ir/library/annual/
- https://www.fujikura.co.jp/eng/news/
- https://www.sumitomoelectric.com/
- https://www.corning.com/optical-communications/
back to Fujikura